

Der erste eigene Kredit fühlt sich für viele an wie ein Sprung ins kalte Wasser. Man weiß, dass man Geld braucht – für ein Auto, die Ausbildung oder die erste eigene Wohnung –, aber die Sprache der Banken klingt nach Behörde. Kreditanfrage, Bonität, Effektivzins, Schufa: Wer damit zum ersten Mal zu tun hat, versteht oft nur die Hälfte und unterschreibt trotzdem. Genau das lässt sich vermeiden, wenn man die wichtigsten Begriffe einmal in Ruhe sortiert.
Eine Kreditanfrage ist im Kern nichts anderes als das Signal an eine Bank: Ich möchte Geld leihen, prüft bitte, ob und zu welchen Bedingungen das geht. Klingt simpel, hat aber eine Nebenwirkung, die Einsteiger häufig übersehen. Denn wie und wo man diese Anfrage stellt, kann sich auf die eigene Kreditwürdigkeit auswirken, manchmal ohne dass man es überhaupt bemerkt.
Bevor man also blind bei fünf Banken gleichzeitig anfragt, lohnt sich ein Blick auf die Grundlagen. Wer sich einen neutralen Überblick über Ablauf, Begriffe und typische Stolperfallen verschaffen möchte, findet bei Kreditmentor verständlich aufbereitete Erklärungen, die ohne Verkaufsdruck durch die einzelnen Schritte führen. Das nimmt der ganzen Sache viel von ihrem Schrecken, weil man plötzlich weiß, worüber der Berater am Telefon eigentlich spricht.
Kreditanfrage, Konditionsanfrage, Bonität – kurz sortiert
Drei Begriffe tauchen immer wieder auf, und ihre Unterscheidung entscheidet am Ende über bares Geld:
- Kreditanfrage: die verbindliche Anfrage für einen konkreten Kredit. Sie wird der Schufa gemeldet und kann den Score beeinflussen.
- Konditionsanfrage: die unverbindliche Variante, nur um Zinsen und Bedingungen zu vergleichen. Sie ist Schufa-neutral und für andere Banken nicht sichtbar.
- Bonität: die Einschätzung, wie zuverlässig jemand seine Schulden zurückzahlt. Sie fließt direkt in den Zinssatz ein, den man am Ende angeboten bekommt.
Der praktische Rat daraus: Wer mehrere Angebote vergleichen will, sollte ausdrücklich eine Konditionsanfrage stellen. So lassen sich Zinsen einholen, ohne den eigenen Score zu belasten. Wie Auskunfteien diese Werte überhaupt berechnen und welche Rechte man dabei hat, erklärt die Verbraucherzentrale ausführlich und unabhängig.
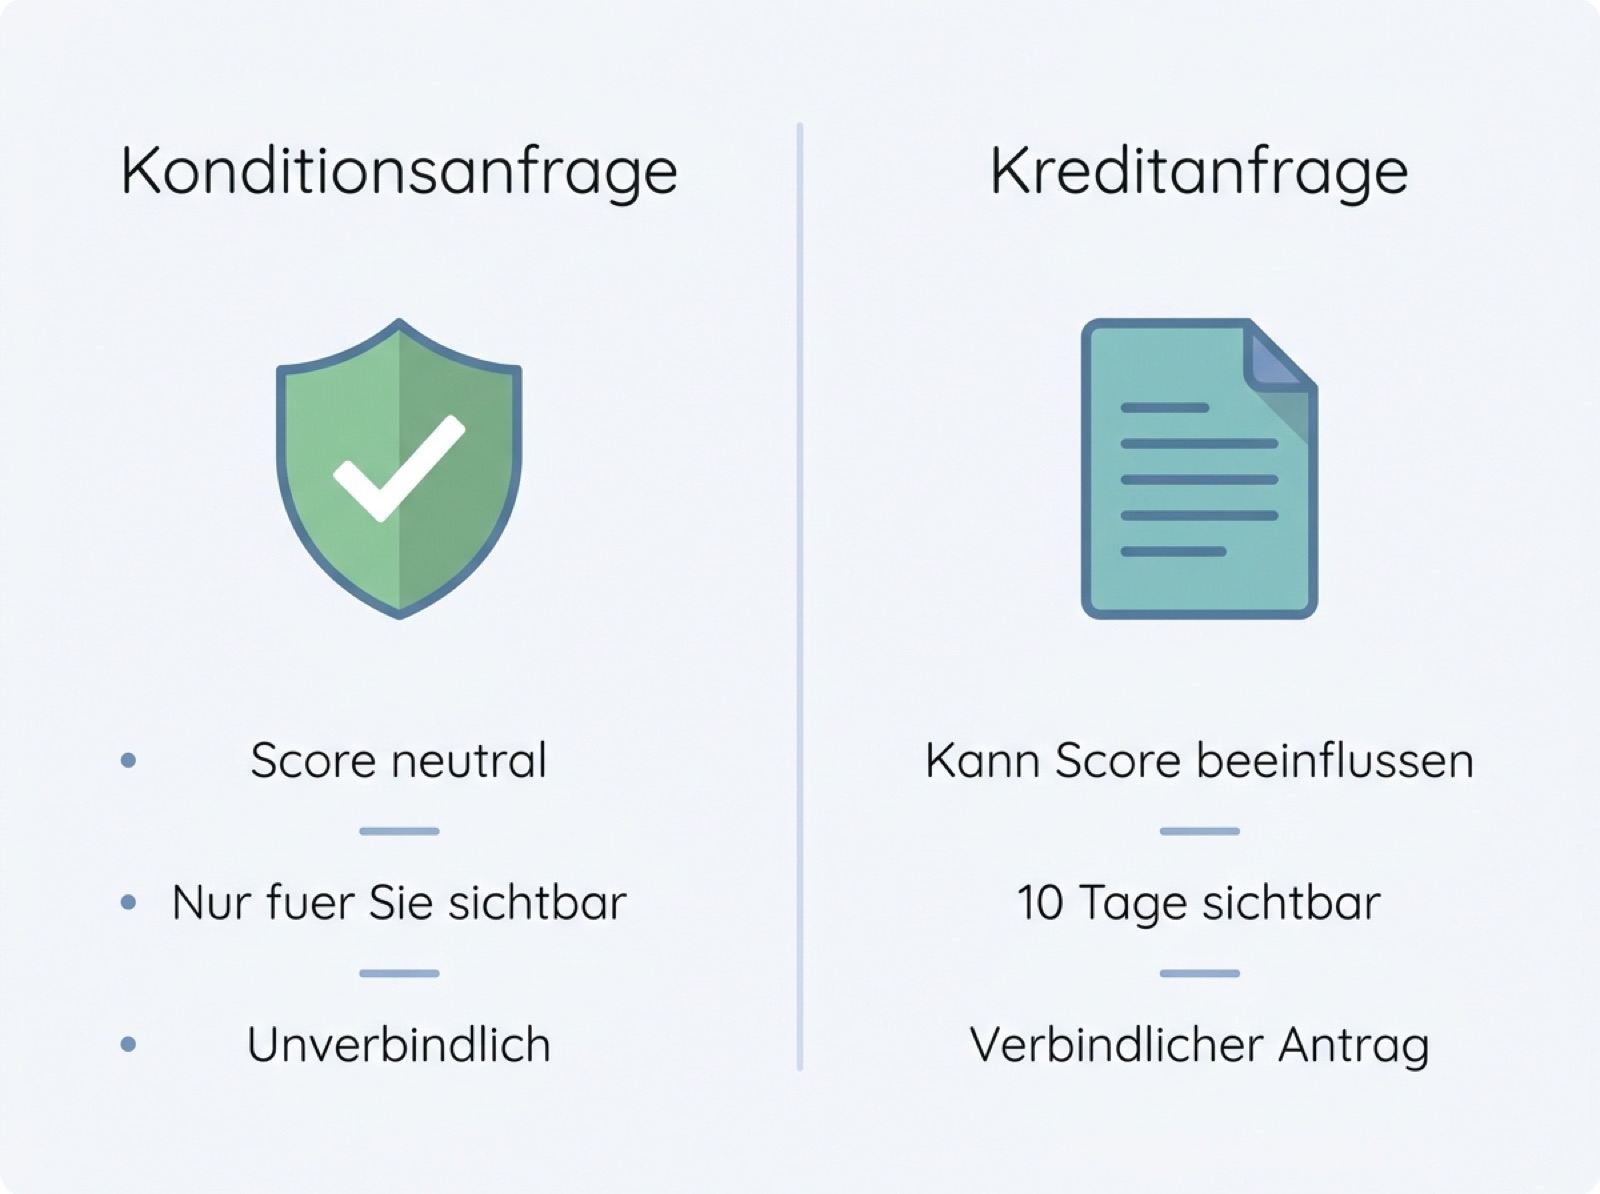
Die Konditionsanfrage bleibt Schufa-neutral, die verbindliche Kreditanfrage kann den Score beeinflussen.
Welche Angaben eine Bank sehen will
Eine Bank verleiht ihr Geld nicht auf gut Glück. Sie will einschätzen, ob die monatliche Rate zum Einkommen passt. Deshalb fragt sie nach festem Einkommen, nach bestehenden Verpflichtungen und nach der gewünschten Laufzeit. Je vollständiger und ehrlicher diese Angaben sind, desto realistischer fällt das Angebot aus, und desto seltener platzt der Vertrag später.
Ein kleiner Tipp aus der Praxis: Es hilft, vor der ersten Anfrage einmal selbst durchzurechnen, wie viel am Monatsende tatsächlich übrig bleibt. Wer seine Einnahmen und Ausgaben kennt, wirkt im Gespräch nicht nur souveräner, sondern erkennt auch schneller, wenn eine angebotene Rate zu knapp kalkuliert ist. Diese Vorarbeit kostet eine halbe Stunde und erspart später oft viel Ärger.
Ein häufiger Anfängerfehler ist es, die Laufzeit möglichst kurz zu wählen, um Zinsen zu sparen. Das klingt vernünftig, kann aber nach hinten losgehen, wenn die Rate dadurch zu hoch wird. Bei größeren Anschaffungen, vom Gebrauchtwagen bis zur eigenen Infrarotkabine für zuhause, gilt eher: lieber eine Rate wählen, die auch in einem knappen Monat noch bezahlbar bleibt. Übrigens sind Verbraucherkredite in Deutschland gesetzlich klar geregelt; die Grundlagen dazu stehen im Verbraucherdarlehensrecht des BGB.
Ruhe bewahren beim Vergleichen
Wer ein Angebot aus dem Ausland prüft, sollte auch den Wechselkurs im Blick behalten. Schon eine kleine Umrechnung schwedischer Kronen in Euro zeigt, wie schnell sich Beträge verschieben. Und wer über einen Kredit nachdenkt, sollte ebenso wissen, welche Alternativen es gibt: Manche legen lieber an, statt zu leihen, und beobachten etwa den Goldpreis in Euro, bevor sie eine größere Entscheidung treffen. Am Ende zählt weniger die Eile als die Übersicht.
Häufige Fragen
Schadet eine Kreditanfrage meinem Schufa-Score?
Eine einzelne Kreditanfrage hat meist nur geringe Auswirkungen. Problematisch wird es, wenn in kurzer Zeit viele verbindliche Anfragen bei verschiedenen Banken eingehen. Wer nur vergleichen will, nutzt deshalb die Schufa-neutrale Konditionsanfrage.
Wie lange bleibt eine Kreditanfrage gespeichert?
Die Information wird bei der Schufa in der Regel zwölf Monate lang gespeichert. Für andere Banken sichtbar ist sie aber nur wenige Tage, danach verliert sie schnell an Bedeutung.
Brauche ich für eine Kreditanfrage schon alle Unterlagen?
Für eine erste Konditionsanfrage reichen grobe Angaben zu Einkommen und Wunschsumme. Erst beim konkreten Antrag verlangt die Bank Nachweise wie Gehaltsabrechnungen oder Kontoauszüge.
Was ist der Unterschied zwischen Soll- und Effektivzins?
Der Sollzins ist der reine Zins für das geliehene Geld. Der Effektivzins enthält zusätzlich die meisten Nebenkosten und eignet sich deshalb besser, um verschiedene Angebote fair zu vergleichen.