

Die neue Waschmaschine gibt den Geist auf, das Auto braucht plötzlich ein teures Ersatzteil, oder die lange geplante Küche soll endlich kommen. In solchen Momenten steht schnell die Frage im Raum, wie man das bezahlt, ohne sich zu übernehmen. Und genau da fängt das an, was viele lieber aufschieben: eine nüchterne Finanzierungsplanung. Sie klingt trockener, als sie ist, denn im Kern geht es nur um eine ehrliche Antwort auf zwei Fragen – was kostet es wirklich, und was bleibt am Monatsende übrig.
Wer sich diese Mühe macht, spart oft mehr als durch jedes Schnäppchen. Denn nicht der beworbene Zinssatz entscheidet über die Belastung, sondern das Zusammenspiel aus Summe, Laufzeit und den versteckten Nebenkosten. Bevor man ein Angebot unterschreibt, lohnt sich ein zweiter Blick auf die Zahlen; ein guter Einstieg in die verschiedenen Wege bietet laut dem Ratgeber von Finanzierungsrechner, der die typischen Kreditarten sachlich nebeneinanderstellt. So lässt sich einordnen, welcher Weg zur eigenen Situation passt, statt sich vom ersten netten Berater überzeugen zu lassen.
Die drei üblichen Wege im Vergleich
Für eine größere Anschaffung gibt es selten nur eine Lösung. In der Praxis konkurrieren meist drei Ansätze, und jeder hat seine Berechtigung – je nachdem, wie dringend die Sache ist und wie es um die eigenen Rücklagen steht.
| Weg | Wann sinnvoll | Vorteil | Haken |
| — | — | — | — |
| Ansparen | Anschaffung hat Zeit | keine Zinskosten | Wartezeit, Kaufkraftverlust |
| Ratenkredit | größere, planbare Summe | feste Rate, kalkulierbar | Zinsen, Bonitätsprüfung |
| Dispo/Kreditkarte | kurze Überbrückung | sofort verfügbar | sehr hohe Zinsen |
Das Ansparen ist der ehrlichste Weg, kostet aber Geduld. Wer die Anschaffung nicht sofort braucht, fährt damit fast immer am günstigsten. Der Ratenkredit ist der Mittelweg für alles, was größer und trotzdem planbar ist: feste monatliche Rate, klares Enddatum. Der Dispo dagegen ist der teuerste Notnagel überhaupt und sollte wirklich nur für wenige Tage einspringen, nie für eine dauerhafte Finanzierung.
Interessant wird der Vergleich, sobald man Zahlen einsetzt. Ein Dispo mit zweistelligem Zinssatz kann eine vermeintlich kleine Summe über Monate spürbar verteuern, während ein solider Ratenkredit dieselbe Anschaffung deutlich günstiger stemmt. Genau diese Rechnung machen sich viele erst, wenn der Kontoauszug es ihnen vorrechnet.
Warum der Effektivzins die einzige ehrliche Zahl ist
In der Werbung prangt gern der Sollzins, weil er niedriger aussieht. Doch er verschweigt einen Teil der Kosten. Die aussagekräftige Größe ist der effektive Jahreszins, denn er bündelt Zinsen und die meisten Nebenkosten in einer einzigen Prozentzahl. Dass Kreditgeber ihn ausweisen müssen, ist kein Zufall, sondern gesetzlich geregelt: Nach § 16 der Preisangabenverordnung ist der Preis eines Verbraucherdarlehens als effektiver Jahreszins anzugeben. Damit werden zwei Angebote überhaupt erst vergleichbar.
Ein zweiter Punkt, den die Aufsicht betont: Der beworbene Zins ist nicht der Zins, den jeder bekommt. Die BaFin rät, auf den sogenannten Zwei-Drittel-Zins zu achten – jenen Satz, den zwei Drittel der Kreditnehmer tatsächlich erhalten. Er gibt ein realistischeres Bild als die geschönte Beispielrechnung im Prospekt. Wer beim Vergleich immer dieselben Eckdaten ansetzt, also gleiche Summe und gleiche Laufzeit, sieht schnell, welches Angebot wirklich vorne liegt.
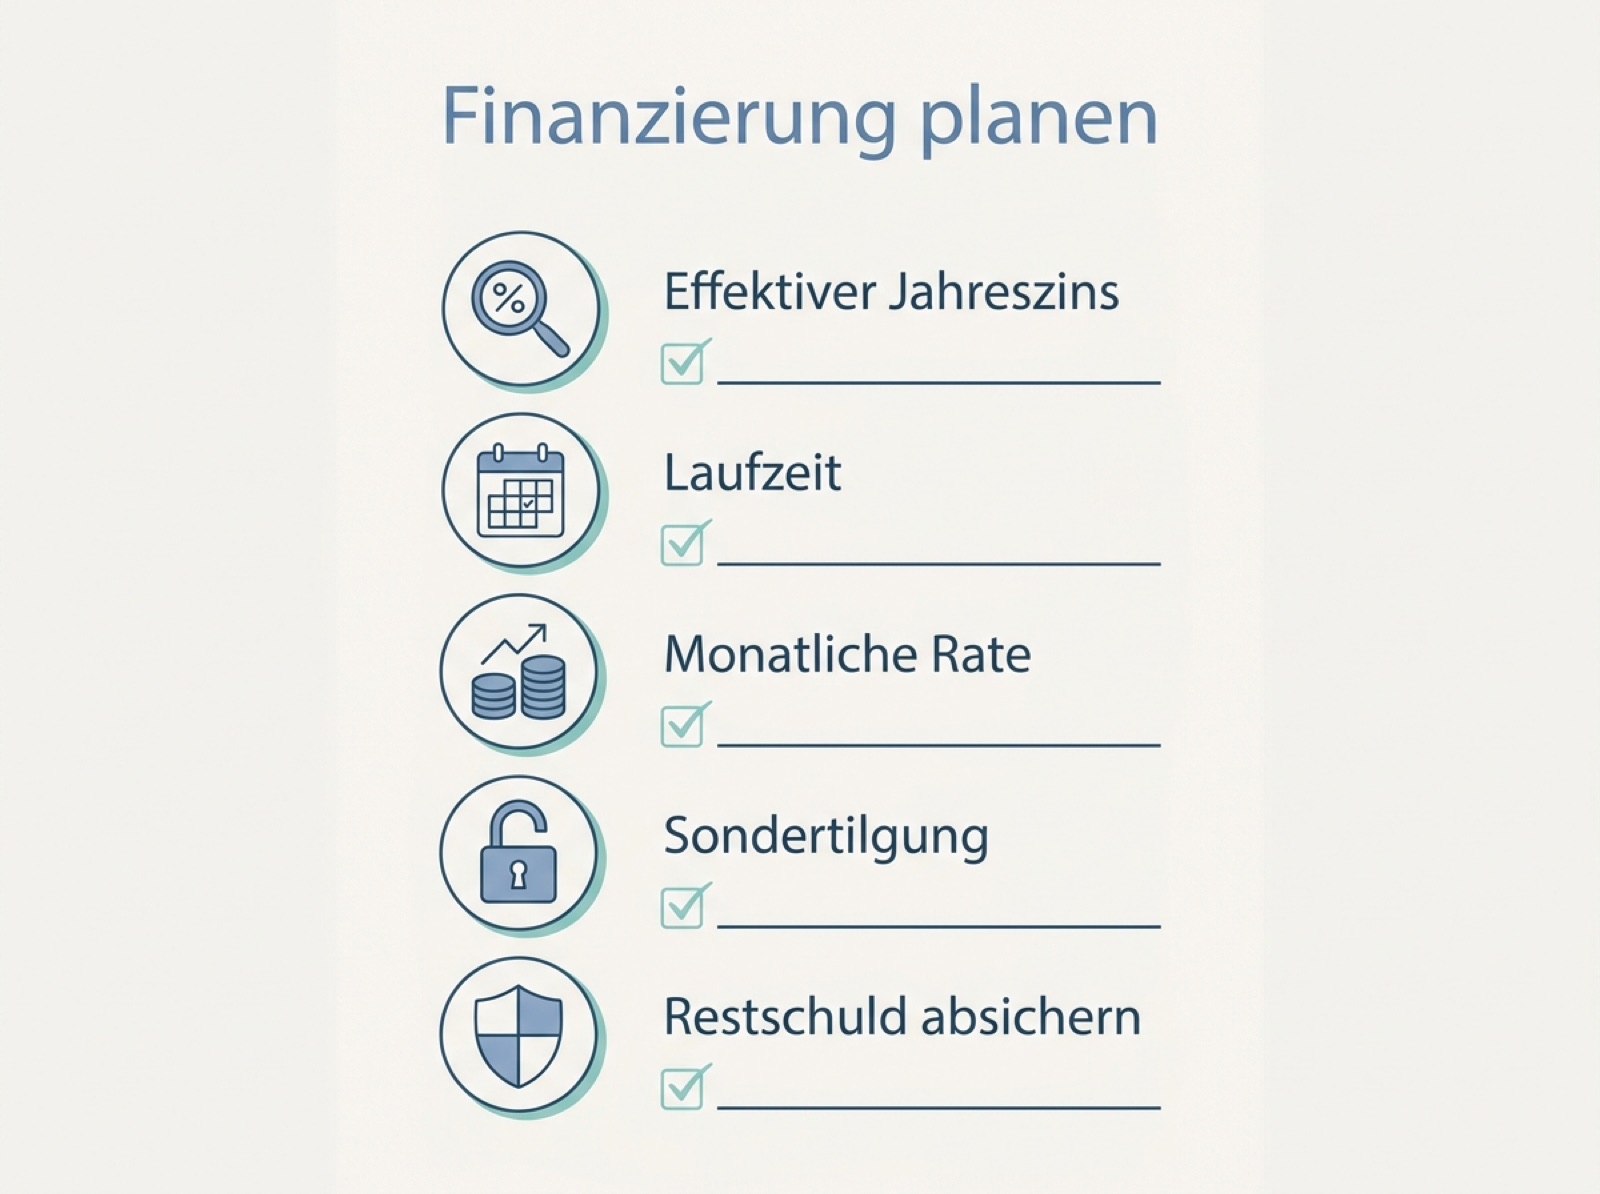
Fünf Punkte, die vor jeder Unterschrift auf die Checkliste gehören.
Die Checkliste vor der Unterschrift
Bevor ein Vertrag zustande kommt, lohnt ein kurzer Durchgang. Diese Punkte kosten fünf Minuten und ersparen im Zweifel viel Geld:
- Effektivzins statt Sollzins vergleichen – nur er enthält die Nebenkosten.
- Laufzeit realistisch wählen – kurze Laufzeit heißt höhere Rate, aber weniger Zinsen insgesamt.
- Rate im Haushalt gegenrechnen – nach Abzug aller Fixkosten sollte ein Puffer bleiben.
- Sondertilgung prüfen – kostenlose Extrazahlungen verkürzen die Restschuld spürbar.
- Restschuldversicherung hinterfragen – oft teuer und selten nötig.
- Widerrufsrecht kennen – 14 Tage Zeit, in Ruhe nachzurechnen.
Der wichtigste Punkt ist der dritte. Eine Rate ist nur dann tragbar, wenn sie auch in einem Monat mit unerwarteten Ausgaben nicht zum Problem wird. Ein ehrlicher Haushaltsplan beantwortet das schneller als jedes Bauchgefühl. Wer zum Beispiel überlegt, sich einen größeren Wunsch wie eine Infrarotkabine für die Entspannung zu Hause zu finanzieren, sollte die Monatsrate genauso selbstverständlich einplanen wie Miete und Strom.
Wenn das Geld über Grenzen oder in Sachwerte geht
Nicht jede Finanzierungsfrage dreht sich um einen klassischen Kredit. Manchmal geht es darum, Ersparnisse gegen Wertverlust zu schützen oder Zahlungen ins Ausland zu planen. Wer im Urlaub oder beim Onlinekauf mit fremden Währungen hantiert, unterschätzt gern die Wechselkurse – ein kurzer Blick auf die Umrechnung schwedischer Kronen in Euro zeigt, wie stark schon kleine Kursschwankungen ins Gewicht fallen.
Andere legen einen Teil ihres Geldes bewusst in Sachwerte. Gold gilt seit jeher als Klassiker, doch auch hier lohnt sich Nüchternheit statt Euphorie: Wie sich die Notierungen entwickeln, lässt sich etwa an der Diskussion um den aktuellen Goldpreis in Euro ablesen. Für die eigene Finanzierungsplanung heißt das vor allem eins – Rücklagen und laufende Kredite trennen und nicht das eingeplante Notgroschen-Polster für eine Wette einsetzen.
Fazit: Ehrlich rechnen schlägt schnell entscheiden
Eine gute Finanzierung ist keine Frage von Glück oder Verhandlungsgeschick, sondern von ein paar klaren Zahlen. Wer den Effektivzins vergleicht, die Rate ehrlich gegen den eigenen Haushalt hält und die Checkliste einmal durchgeht, trifft eine Entscheidung, die auch in einem schlechten Monat noch trägt. Das kostet etwas Zeit am Anfang und spart dafür Ärger über die gesamte Laufzeit.
Häufige Fragen
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Der Sollzins ist der reine Zins auf die Kreditsumme. Der effektive Jahreszins enthält zusätzlich die meisten Nebenkosten wie Bearbeitungs- oder Vermittlungsgebühren. Zum Vergleich zweier Angebote taugt nur der Effektivzins, weil er die tatsächliche Belastung abbildet.
Kurze oder lange Laufzeit – was ist günstiger?
Eine kurze Laufzeit bedeutet eine höhere Monatsrate, aber insgesamt weniger Zinskosten, weil das Geld schneller zurückgezahlt ist. Eine lange Laufzeit senkt die Rate, verteuert den Kredit aber über die Jahre. Sinnvoll ist die kürzeste Laufzeit, deren Rate der Haushalt sicher trägt.
Lohnt sich eine Restschuldversicherung?
In vielen Fällen nicht. Sie verteuert den Kredit spürbar und greift oft nur unter engen Bedingungen. Wer bereits eine Risikolebens- oder Berufsunfähigkeitsversicherung hat, braucht sie in der Regel nicht. Sie ist zudem freiwillig und darf kein Bestandteil der Kreditzusage sein.
Wie viel meines Einkommens sollte für Kreditraten draufgehen?
Als grobe Orientierung sollten alle laufenden Kreditraten zusammen einen kleineren Teil des Nettoeinkommens nicht überschreiten, damit genug Puffer für Miete, Fixkosten und Unvorhergesehenes bleibt. Entscheidend ist der individuelle Haushaltsplan, nicht eine pauschale Prozentzahl.